
水漏れで火災保険を使えるかどうかは、漏れの原因と損害の範囲によって決まります。給排水設備の突然の事故で建物や家財が損傷した場合は補償対象になる可能性がありますが、経年劣化や故意の破損、単なる修理費は対象外になりやすいため、自己判断で修理を進める前に保険会社へ確認しましょう。
まずは止水栓や元栓を閉め、電気設備の近くに水がある場合は安全を優先してください。賃貸住宅や集合住宅では、管理会社・大家・管理組合への連絡も必要です。
この記事の要点
- 水漏れの修理費そのものではなく、突発的な事故で生じた建物や家財の損害が火災保険の対象になることがある。
- 経年劣化、腐食、施工不良、メンテナンス不足による水漏れは、補償対象外になりやすい。
- 最初に止水し、電気設備付近の漏水には触れず、被害を広げないことが最優先。
- 写真、動画、発生日時、原因が分かる部品、修理前後の状態を記録しておくと確認が進めやすい。
- 保険金の対象か、免責金額はいくらか、応急処置や原因調査費が含まれるかは保険証券と保険会社で確認する。
- 水が止まらない、床下・壁内・天井裏から漏れる、電気設備に近い、階下へ被害が及びそうな場合は早めに専門業者へ相談する。
水漏れで火災保険が使えるかを決める基本の考え方
「水漏れなら火災保険で直せる」とは限りません。火災保険で確認されるのは、主に「何が原因で」「どの部分が壊れ」「どのような損害が発生したか」です。水が漏れたという事実だけでなく、給水管、排水管、蛇口、トイレ、洗濯機まわり、給湯設備など、発生箇所と事故の経緯を整理する必要があります。
補償対象になる可能性があるケース
たとえば、給水管が凍結によって破裂した、外部からの衝撃で配管が壊れた、突発的な事故でホースが外れて室内が水浸しになった、といった場合です。このとき、床・壁・天井・建具・収納などの建物部分、または家具・家電・衣類などの家財に損害が生じていれば、契約内容によって補償の対象となる可能性があります。
ただし、補償の有無は契約の保険種類、補償範囲、特約、免責金額、事故原因の認定によって異なります。加入している保険に「水濡れ」や「水濡れ損害」に関する補償が付いているかを確認してください。
水漏れの修理費と被害復旧費は別に考える
火災保険では、壊れた配管や蛇口を元に戻す費用と、水漏れによって濡れた床や壁を復旧する費用が同じ扱いにならないことがあります。事故の原因となった老朽配管の交換費は対象外でも、事故によって生じた床材や壁紙の損害が補償される可能性はあります。
反対に、建物への損害がなく、単に水道設備を交換するだけの場合は、火災保険ではなく自己負担になることがあります。保険会社へ連絡する際は「水漏れを直したい」とだけ伝えず、発生箇所、原因として考えられること、濡れた場所、家財の損傷の有無を具体的に説明しましょう。
 水道修理業者ガイド編集部
火災保険の対象になりやすい水漏れ・対象外になりやすい水漏れ
| 水漏れの状況 | 補償の可能性 | 確認すべき点 |
|---|---|---|
| 給水管が突然破裂し、床や壁が濡れた | 対象になる可能性がある | 破裂の原因、建物の損害、契約の水濡れ補償 |
| 凍結で給水管が破損した | 特約などにより異なる | 凍結損害の補償有無、地域や気象状況、免責 |
| 洗濯機の給水ホースが外れ、床が浸水した | 対象になる可能性がある | ホースの状態、外れた経緯、床や家財の損害 |
| 古い配管から少量の水漏れが長期間続いた | 対象外になりやすい | 経年劣化、腐食、発見の遅れ、維持管理の状況 |
| パッキンの劣化だけで蛇口から漏れた | 対象外になりやすい | 部品の消耗や通常の修理に該当するか |
| 水漏れを放置して被害が広がった | 減額・対象外の可能性がある | 発見後の応急処置、通知の遅れ、損害拡大の責任 |
| 自分で誤った修理をして別の場所を壊した | 対象外になりやすい | 作業内容、故意・過失、事故との因果関係 |
この表は一般的な判断の目安です。保険会社によって約款や特約の名称、損害の認定方法は異なります。補償対象だと思っていても、保険金が支払われると断定はできません。修理前に保険会社または保険代理店へ相談し、必要書類や写真の条件を確認してください。
水漏れを見つけた直後にする安全な応急処置
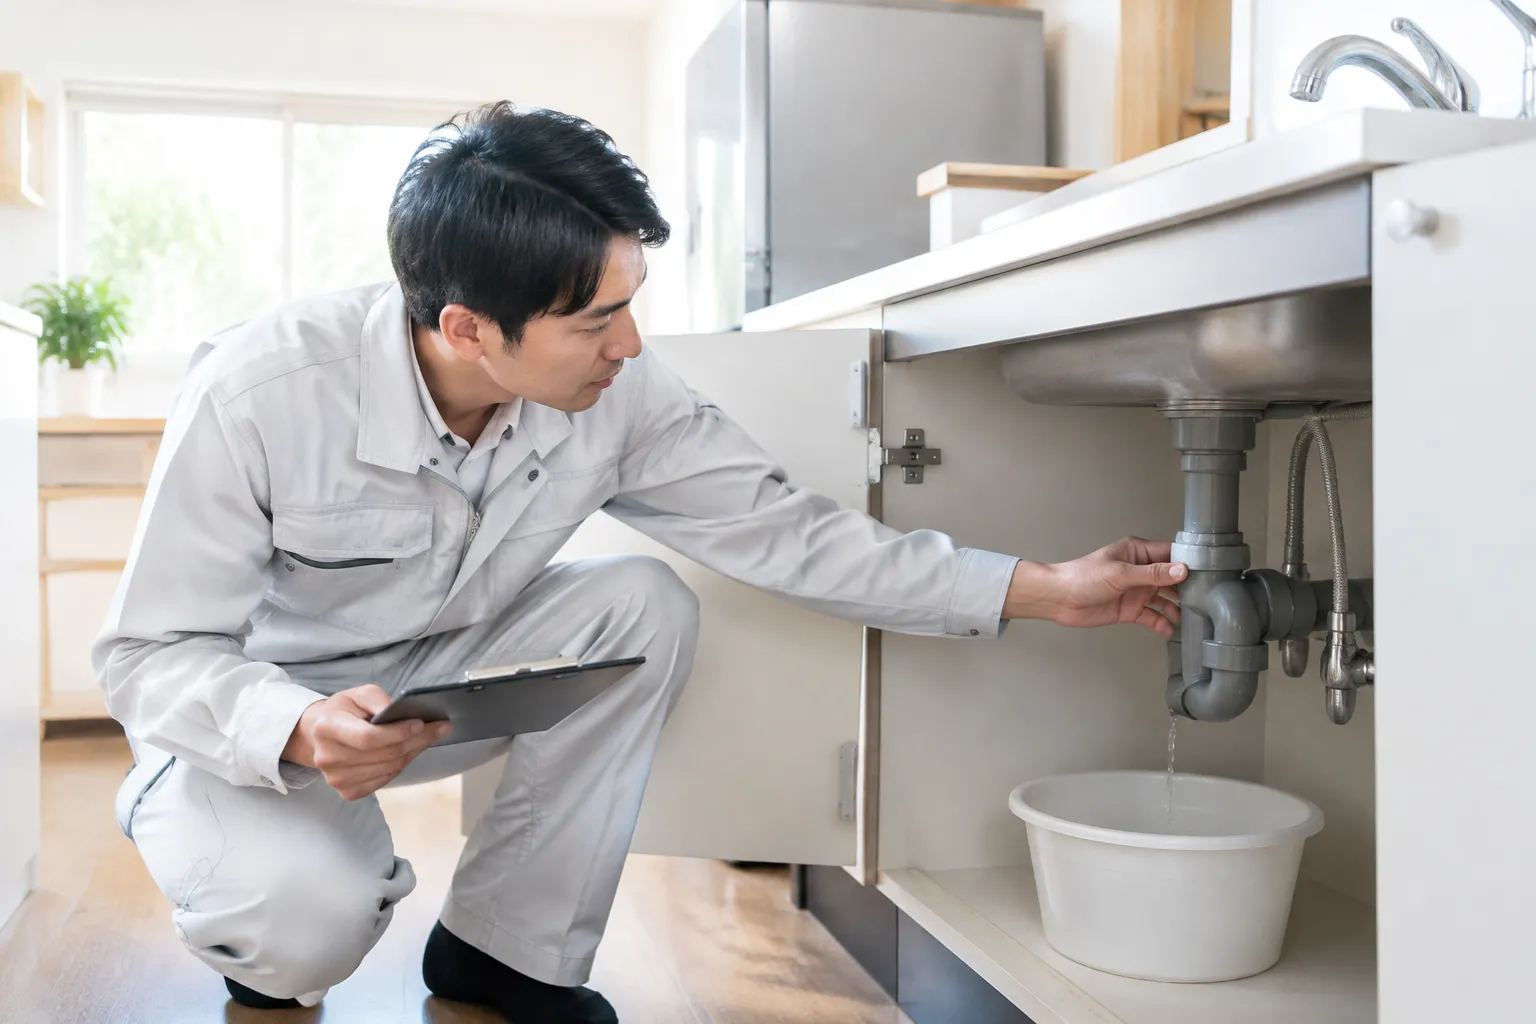
水漏れを発見したら、原因を詳しく調べるより先に水を止めます。大量の水が出ている場合や、天井・壁の内部から水が出ている場合は、無理に分解せず、止水後に専門業者へ連絡してください。
1. 止水栓または元栓を閉める
蛇口、トイレ、洗濯機、食洗機など、場所が分かる水漏れは、その器具に付いている止水栓を時計回りに回して閉めます。止水栓が固い、空回りする、どこにあるか分からない場合は無理に工具で回さないでください。
漏水箇所が分からない、複数箇所から漏れている、止水栓で止まらない場合は、水道メーターボックス内の元栓を閉めます。元栓を閉めると住宅全体の水が使えなくなるため、トイレや給湯器も使えなくなります。止水した時刻もメモしておきましょう。
2. 電気設備に近い水には触れない
コンセント、分電盤、照明器具、家電、床下の電気配線の近くに水がある場合は、感電や漏電の危険があります。濡れた手でコンセントやブレーカーに触れたり、水を踏んで移動したりしないでください。
安全に近づける場所であれば、家電の電源を切り、プラグを抜くことが考えられます。しかし、コンセントやプラグ自体が濡れている、床が広範囲に濡れている、焦げた臭い・異音・火花がある場合は、自分で操作せず、電気の緊急対応を含めて安全確保を優先してください。
3. 被害の拡大を防ぐ
バケツやタオルで受けられる範囲の水は処理します。ただし、天井が膨らんでいる、壁紙の内部から水が出る、床が沈む、照明器具から水が垂れる場合は、天井や照明を押したり穴を開けたりしないでください。内部にたまった水や配線に触れる危険があります。
家具や家電を安全に移動できる場合は、水がかからない場所へ移します。濡れた家財は捨てる前に全体の写真を撮り、品目、購入時期、購入金額が分かる資料も保管してください。
自分で確認できる水漏れの場所と原因
止水ができた後は、無理のない範囲で漏水箇所を確認します。確認の目的は、修理を自分で完了させることではなく、保険会社や業者へ正確に伝えることです。配管を外す、壁や床を壊す、給湯器を分解する作業は避けてください。
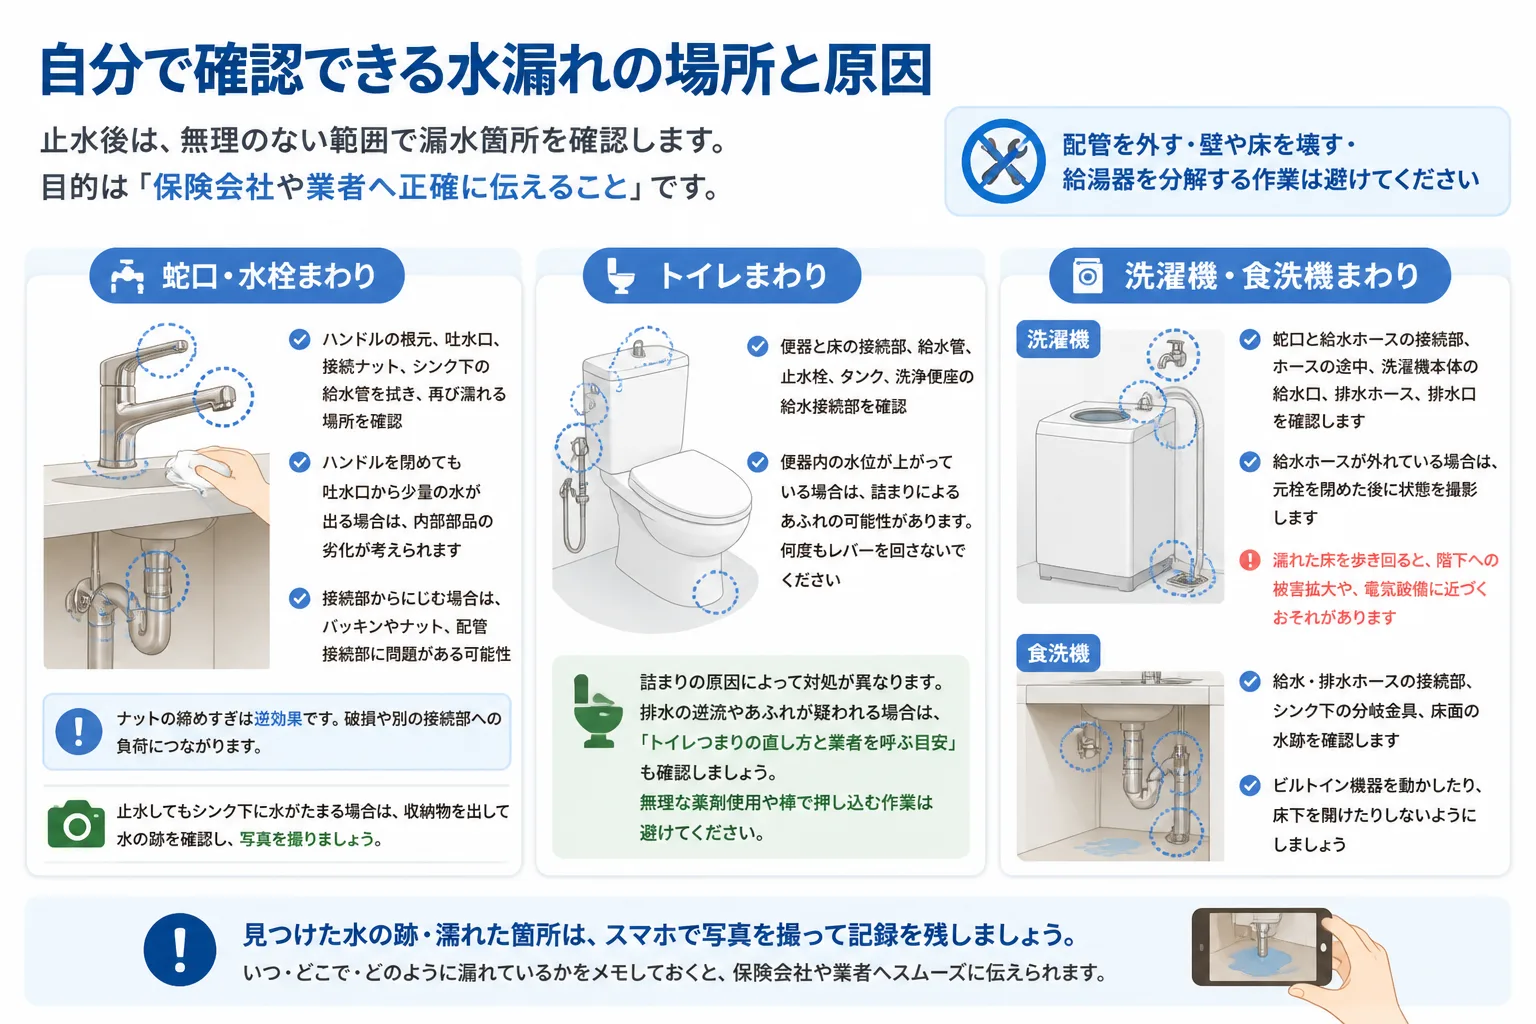
蛇口・水栓まわり
ハンドルやレバーの根元、吐水口、接続ナット、シンク下の給水管を乾いた布で拭き、どこから再び濡れるかを確認します。ハンドルを閉めても吐水口から少量の水が出る場合は、内部部品の劣化が考えられます。接続部からにじむ場合は、パッキンやナット、配管接続部に問題がある可能性があります。
ナットを強く締めれば直るとは限りません。締めすぎると部品を破損させたり、別の接続部に負荷をかけたりします。止水してもシンク下に水がたまる場合は、収納物を出して水の跡を確認し、写真を撮ってください。
トイレまわり
便器と床の接続部、給水管、止水栓、タンク、洗浄便座の給水接続部を確認します。便器内の水位が上がっている場合は、詰まりによるあふれの可能性があるため、何度もレバーを回さないでください。
トイレの詰まりについては、原因によって対処が異なります。水漏れではなく排水の逆流やあふれが疑われる場合は、トイレつまりはまず何をする?水位と原因で分ける安全な対処法も確認し、無理な薬剤使用や棒で押し込む作業は避けましょう。
洗濯機・食洗機まわり
洗濯機では、蛇口と給水ホースの接続部、ホースの途中、洗濯機本体の給水口、排水ホース、排水口を確認します。給水ホースが外れている場合は、元栓を閉めた後に状態を撮影します。濡れた床を歩き回ると、階下への被害を広げたり、電気設備に近づいたりするおそれがあります。
食洗機では、給水・排水ホースの接続部、シンク下の分岐金具、床面の水跡を確認します。ビルトイン機器を動かしたり、床下を開けたりするのは専門業者に任せてください。
給湯器・壁内・床下の配管
給湯器の本体や接続配管から水が出ている場合は、給水側の止水栓を閉め、リモコンにエラー表示がないか確認します。ガス臭い、異音がする、排気口付近に異常がある場合は、給湯器を操作せず、ガス事業者や専門業者へ相談してください。
壁の中から水音がする、床下点検口の周辺が濡れている、使っていないのに水道メーターが動く場合は、見えない配管から漏れている可能性があります。床や壁を開けて原因を探すと被害が拡大することがあるため、写真と状況のメモを残し、調査を依頼します。
火災保険の申請前に残す証拠と記録
水漏れの損害は、乾燥や片付けが進むと発生時の状態が分かりにくくなります。安全確保と応急処置を行ったうえで、可能な範囲で修理前の状況を記録してください。
写真・動画で撮るもの
- 水漏れしている箇所の全体写真
- 漏れている部品や接続部の近接写真
- 濡れた床、壁、天井、建具、収納の範囲が分かる写真
- 水がたまった高さや広がりが分かる写真
- 濡れた家具、家電、衣類の全体と損傷部分
- 水道メーター、止水した状態、エラー表示などの記録
- 修理や乾燥作業を始める前の室内全体
近接写真だけでなく、部屋のどの位置にあるか分かる引いた写真も撮影します。撮影日時が分かるようにし、可能なら写真を削除せず原本のまま保存してください。動画で水の流れや音を記録できる場合もありますが、撮影のために危険な場所へ近づいてはいけません。
書面や領収書を保存する
発見日時、最後に異常がなかった日時、水を止めた時刻、管理会社や保険会社へ連絡した時刻、業者が行った作業内容を時系列で記録します。応急処置に使った資材、乾燥費、修理費、交換部品の領収書や見積書も保管してください。
保険会社から、修理前の現地確認、写真の形式、見積書の項目、罹災証明書などを求められることがあります。必要書類は事故の内容や保険会社によって異なるため、先に問い合わせて確認します。
保険会社・管理会社・水道修理業者へ連絡する順番
連絡の順番は住宅の種類と危険度で変わります。共通するのは、被害を止めることを優先し、必要な相手へ早めに状況を伝えることです。
持ち家の場合
- 止水し、電気設備付近の安全を確認する。
- 水漏れの場所と被害範囲を写真・動画で記録する。
- 保険証券や保険会社の連絡先を確認する。
- 保険会社または代理店へ、事故の概要と必要な手続きを問い合わせる。
- 止水できない、原因調査が必要、被害拡大のおそれがある場合は水道修理業者へ連絡する。
- 修理前に、保険会社から求められる確認方法と見積書の条件を確認する。
緊急の止水や安全確保を待ってから保険会社へ連絡する必要はありません。まず被害を広げないことを優先し、可能な範囲で記録を残します。
賃貸住宅の場合
賃貸では、入居者が自分で業者を手配する前に、管理会社や大家へ連絡するのが基本です。夜間や休日に連絡がつかず、止水できない場合は、契約書や入居時の案内に記載された緊急窓口を確認します。
入居者の家財や、階下の部屋への損害は、建物の火災保険とは別に借家人賠償責任特約や個人賠償責任特約などが関係する場合があります。どの保険を使うかは事故の原因や契約関係で変わるため、管理会社と保険会社の双方に相談してください。
集合住宅の場合
上階からの水漏れ、共用配管、パイプスペース、天井裏からの漏水が疑われる場合は、管理会社・管理組合・大家へ連絡します。自室の蛇口が原因と思っていても、壁内や共用部分の配管が原因のことがあります。
下の階へ漏れている可能性がある場合は、管理会社を通じて下階の居住者への確認や応急対応を依頼します。自分だけで原因を断定したり、相手に損害額を約束したりせず、記録を残しながら関係者へ伝えましょう。
水道修理業者を呼ぶ目安と依頼時の確認事項
水漏れは、見えている水を拭けば終わるとは限りません。床下や壁内で漏れが続くと、建材の腐食、カビ、階下への浸水などにつながります。次のいずれかに該当する場合は、早めに水道修理業者へ相談してください。
- 止水栓や元栓を閉めても水が止まらない。
- 漏水箇所が見つからないのに水道メーターが動く。
- 壁、床、天井、収納の内部から水が出ている。
- 給湯器、洗濯機、食洗機、トイレの内部から水が漏れている。
- 床が膨らむ、沈む、変色する、異臭がする。
- 天井が膨らんでいる、照明器具から水が垂れている。
- 階下や隣室へ水が流れている可能性がある。
- 配管を外す、床下を調べる、壁を開ける必要がある。
- 電気設備やコンセントの近くで漏水している。
- 応急処置をしても再び漏れる。
業者へ伝える内容
電話では、住所、建物の種類、水漏れの場所、発生時刻、現在の水の量、止水の状況、電気設備付近の危険、階下への影響、希望する作業を伝えます。「原因調査だけか」「応急処置までか」「本修理まで依頼するか」も整理しておくと、認識違いを減らせます。
作業前に、出張費、点検費、見積もり費、夜間料金、部品代、作業後に追加費用が発生する条件を確認しましょう。見積書には、原因、作業内容、使用部品、数量、単価、諸経費、消費税、追加作業の条件が記載されているか確認します。水道修理の費用については、水道修理の費用は何で決まる?料金内訳と追加費用の確認点も参考になります。
水道局指定工事店についての注意点
給水装置の工事が必要な場合、自治体から指定を受けた水道局指定工事店、正式には指定給水装置工事事業者への依頼が必要になることがあります。ただし、この指定制度は、給水装置工事を適正に行うための事業者の指定に関する制度です。料金の安さ、接客品質、工事全体の満足度、火災保険の申請結果まで保証する制度ではありません。
また、排水管や汚水設備に関する排水設備指定工事店は、自治体などによって制度や名称、対象となる工事が異なります。必要な指定の有無は、工事場所の自治体や管理会社に確認してください。指定店かどうかだけで判断せず、見積書、作業内容、保証、追加費用の説明も確認しましょう。
火災保険を使うときの申請手順と注意点
火災保険の申請は、一般的に次のような流れで進みます。保険会社によって異なるため、これは基本的な目安として利用してください。
- 水漏れを止め、安全を確保する。
- 被害状況と原因が分かる写真・動画を撮る。
- 保険証券を確認し、保険会社または代理店へ事故を連絡する。
- 保険会社から案内された必要書類を確認する。
- 修理業者へ原因調査や見積もりを依頼する。
- 見積書、写真、領収書、事故状況説明書などを提出する。
- 保険会社の確認・損害査定を受ける。
- 支払われる保険金と自己負担額を確認し、修理を進める。
保険会社の承認前に修理してはいけないという意味ではありません。水を止める、危険をなくす、被害拡大を防ぐための緊急作業は必要です。ただし、修理前の状態を確認できないと損害の判断が難しくなることがあるため、可能な範囲で写真を残し、緊急作業を行った理由と内容を記録してください。
「保険で無料になる」と言われた場合の注意
水漏れを見つけた直後に、「火災保険を使えば自己負担なしで修理できる」「保険会社とのやり取りもすべて任せられる」と勧誘する業者には注意が必要です。火災保険の支払いを決めるのは保険会社であり、修理業者が保険金の支給を約束することはできません。
高額な手数料、不要な工事、実際とは異なる事故原因の申告、保険金を前提にした契約を求められた場合は、その場で決めず、保険会社や家族、管理会社へ相談してください。事故原因を事実と異なる内容で申請すると、保険金が支払われないだけでなく、契約上の問題になる可能性があります。
水道修理業者ガイド編集部
水漏れでやってはいけない対処法
- 水が止まらないまま、漏水箇所を何度も触る。
- 濡れた手や濡れた床の上から、コンセントや電源タップを操作する。
- 天井の膨らみや照明器具に穴を開けて水を抜く。
- 壁や床を壊して、原因を探し続ける。
- 止水栓が固いのに工具で強く回す。
- トイレが詰まっている可能性があるのに、何度も水を流す。
- 濡れた家財や建材を、写真を撮らずに廃棄する。
- 保険金が出ると決めつけて、修理前に高額な契約をする。
- 保険会社へ伝える事故原因を、業者の指示だけで変更する。
- 賃貸や集合住宅で、管理会社へ知らせずに工事する。
応急処置は、被害を止めるために限定して行います。部品交換や配管工事まで自分で行うと、原因が分からなくなったり、漏水を悪化させたりすることがあります。自分でできることは止水、周囲の安全確保、記録、連絡までと考えると安全です。
火災保険の補償内容を確認するときのポイント
水漏れが起きたら、修理を急ぐだけでなく、加入している火災保険の契約内容も確認しましょう。火災保険は商品や契約時期によって補償範囲が異なるため、「水漏れ」という名称だけで保険金の支払いが決まるわけではありません。
- 水濡れ損害が補償対象に含まれているか
- 給排水設備そのものの破損が補償対象か
- 免責金額が設定されているか
- 家財や建物のどちらを保険の対象にしているか
- 応急処置費用や原因調査費用の扱い
保険証券や契約者用ページで確認できない場合は、保険会社または代理店に「どの箇所の、どの損害が補償対象になり得るか」を具体的に尋ねます。保険金請求を前提に修理を遅らせるのではなく、被害拡大を防ぐ応急処置を優先してください。
保険金請求で認識違いが起きやすい費用
水漏れでは、原因箇所の修理費、濡れた床や壁の復旧費、家具・家電など家財の損害、漏水原因を調べる費用が発生することがあります。これらがすべて同じ扱いになるとは限りません。
たとえば、老朽化したパッキンや配管の交換は補償対象外でも、突発的な事故で濡れた床材や家財は別の補償の対象となる場合があります。一方で、免責金額を下回る損害では保険金が支払われないこともあります。業者には、見積書を「原因箇所の修理」「内装・床の復旧」「家財の処分や交換」などに分けて記載してもらうと、保険会社へ説明しやすくなります。
修理前に保険会社へ連絡できる状況なら、必要な写真、現地確認の要否、見積書の形式を確認します。ただし、漏水が続いている、電気設備に水がかかっているなど危険がある場合は、確認を待たず安全確保を優先します。
階下や隣室へ被害が及んだときの対応
集合住宅で階下の天井や隣室に被害が及んだ可能性があるときは、自室の修理業者だけで判断せず、管理会社や管理人へ早めに連絡します。共用配管や建物側の設備が原因なら、管理組合や貸主側で対応する範囲に含まれることがあります。
- 止水などの安全な応急処置を行う
- 管理会社・貸主・管理人へ、発生時刻と被害場所を伝える
- 濡れた箇所と原因が疑われる箇所を撮影する
- 階下の居住者には、原因を断定せず「確認中」と伝える
- 保険会社には、自室だけでなく他室への被害の可能性も申告する
階下の被害について、個人の賠償責任保険や借家人向けの特約が関係することもあります。相手方への支払いをその場で約束したり、示談書に署名したりする前に、加入先の保険会社と管理会社へ相談しましょう。
修理後も再発を防ぐために確認すること
修理が終わったら、通水後に接続部からのにじみ、床下や収納内部の湿気、異臭、壁紙の浮きがないかを確認します。見えない場所に水が残っていると、カビや床材の劣化につながることがあります。
業者には、交換した部品、修理箇所、再発時の連絡先、保証や点検の有無を作業内容として残してもらいます。作業前後の写真、請求書、領収書、保険会社とのやり取りも、一定期間まとめて保管しておくと、後から追加被害が判明した場合に役立ちます。
水漏れと火災保険に関するFAQ
Q1. 水漏れなら火災保険で修理できますか?
A. 水漏れによる損害が補償される可能性はありますが、すべての修理費が支払われるわけではありません。突発的な事故で床や壁、家財が損傷した場合は対象になることがあります。一方、経年劣化や腐食による配管交換、消耗部品の交換だけでは対象外になりやすいです。保険証券を確認し、事故の状況を保険会社へ伝えて判断を受けてください。
Q2. 蛇口のパッキン交換にも火災保険は使えますか?
A. パッキンなどの消耗部品を通常交換する費用は、火災保険の対象外になりやすいです。ただし、蛇口の故障によって床、収納、家財などに突発的な水濡れ損害が生じ、契約上の補償条件を満たす場合は、周囲の損害について別に判断されることがあります。修理費と水濡れ被害を分けて保険会社へ説明しましょう。
Q3. 水漏れを見つけたら、先に業者を呼ぶべきですか?
A. 水が止まらない、見えない場所から漏れる、電気設備に近い場合は、止水と安全確保の後に早めに業者へ連絡してください。小さな漏れでも床下や壁内に広がっていることがあります。保険会社への連絡も必要ですが、被害拡大を防ぐための緊急対応を優先し、作業前後の写真と作業内容を残してください。
Q4. 保険会社へ連絡する前に修理してもよいですか?
A. 緊急の止水や被害拡大防止は行えますが、修理前の状態を記録してから進めるのが安全です。写真や動画を撮り、修理業者の見積書、作業報告書、領収書を保管してください。保険会社によっては現地確認や指定書類が必要な場合があるため、可能であれば応急処置の後、早めに保険会社へ連絡します。
Q5. 賃貸住宅の水漏れは、入居者の火災保険を使いますか?
A. 建物の損害、家財の損害、階下への損害で関係する保険や責任が異なるため、管理会社と保険会社の両方へ確認してください。入居者の不注意、設備の経年劣化、共用配管の故障など、原因によって対応者が変わります。まず止水し、管理会社や大家へ連絡し、自己判断で費用負担や損害賠償を約束しないでください。
Q6. 水道局指定工事店なら火災保険の申請も任せられますか?
A. 指定工事店であっても、保険金の支給を保証したり、保険会社の判断を代行したりする制度ではありません。指定給水装置工事事業者は、給水装置工事に関する自治体の指定を受けた事業者です。料金、作業品質、保険金の支給結果は別に確認する必要があります。見積書と作業内容を確認し、保険会社にも直接相談してください。
Q7. 水漏れの原因が分からない場合でも保険会社へ連絡できますか?
A. 原因が確定していなくても、発生状況と被害範囲を伝えて相談できます。「いつ気づいたか」「どこが濡れているか」「止水できたか」「水道メーターが動くか」「階下への影響があるか」を伝えます。原因調査が必要な場合は、保険会社が求める確認方法を聞いてから業者へ依頼すると、必要書類をそろえやすくなります。
火災保険で水濡れを確認するときの一次情報
火災保険は商品によって補償範囲が異なります。日本損害保険協会は、給排水設備の事故等による水濡れを補償するタイプがある一方、契約内容によって対象が異なると案内しています。実際の適用可否は加入中の保険会社・約款で確認してください。